
La revista digital El CEO publicó recientemente declaraciones atribuidas a José Medina Mora Icaza, presidente del Consejo Coordinador Empresarial, quien criticó la reforma legal al INFONAVIT y cuestionó la integración actual de su gobierno tripartita.
A este respecto, el Instituto precisa que tales críticas provienen de un sector de empresarios que por años lucró con la construcción de inmuebles de mala calidad y con sobreprecio. Dichos grupos buscan retornar al esquema del pasado en el que el Instituto financiaba sus negocios a costa del bienestar de las y los trabajadores.
Para empezar, la reforma a la Ley del Instituto atravesó por amplias discusiones en diversos foros en el Congreso de la Unión, la Secretaría de Gobernación y el propio INFONAVIT, donde participaron y expresaron sus puntos de vista integrantes de agrupaciones empresariales y sindicatos de trabajadores.
Dicha reforma, que el Congreso aprobó el 21 de febrero de 2025, establece que la conformación de los órganos de gobierno respeta el tripartismo paritario, homologándolos al esquema de gobierno corporativo del IMSS.
La eliminación de las direcciones sectoriales de los Trabajadores y Empresarial —órganos que no tenían funciones sustantivas ni responsabilidades, pero sí percepciones económicas por encima del salario de la Presidenta de la República— permitió un mayor control y vigilancia del manejo de los recursos provenientes del ahorro de las personas trabajadoras.
Asimismo, el Instituto fortaleció la transparencia y rendición de cuentas al permitir la fiscalización por parte de la Auditoría Superior de la Federación (ASF), evitando casos de corrupción como el de la empresa Telra Realty, la cual no cumplió con los servicios para los que recibió contrato por el equivalente de 100 millones de pesos, y en lugar de recibir una sanción, obtuvo una indemnización por más de 5 mil millones de pesos.
Esta situación contrasta con las prácticas del pasado ya que, ante la intervención de la Auditoría Superior de la Federación y con el voto en contra del Sector Gobierno, el Consejo de Administración (siendo Medina Mora Consejero y con la presencia de su suplente) instruyó en noviembre de 2023 a la Dirección General del INFONAVIT a interponer un amparo contra el Informe de Resultados de ese órgano fiscalizador, argumentando que la ASF carece de competencia para auditar los recursos privados que pertenecen a los trabajadores defraudados.
Otros casos de corrupción abarcan la aprobación de proyectos de construcción de vivienda bajo el esquema de financiamiento conocido como Línea III. Por ejemplo, cuando el empresario José Medina Mora Icaza se desempeñó como Consejero, durante su gestión el órgano autorizó financiar la construcción de 74 mil 241 viviendas en 505 proyectos; de ellos, el Sector Empresarial que él representaba propuso 340 (67%).
Dichos proyectos quedaban inconclusos, no contaban con servicios básicos y las empresas no entregaban las viviendas a los derechohabientes, a pesar de que estos ya pagaban su crédito con el Instituto.
Derivado de esos 505 proyectos, existe una afectación a 2 mil 910 derechohabientes a quienes el Instituto aún no les ha entregado su vivienda, sobre todo por problemas con tres de las SOFOMs que recibieron la encomienda de administrar esos recursos. El fraude al patrimonio de esas familias alcanza una cifra contabilizada en 1 mil 925 millones de pesos.
Por otra parte, en dicha publicación Medina Mora muestra su inconformidad sobre el número de representantes de los organismos empresariales en los órganos de gobierno del Instituto.
La integración de la representación empresarial en la Asamblea General, el Consejo de Administración y los Comités Auxiliares del INFONAVIT no obedece a una decisión discrecional del Instituto, sino que tiene su fundamento en la propia Ley del INFONAVIT y en las Bases que emitió la Secretaría del Trabajo y Previsión Social (STPS) el 24 de febrero de 2025.
En ese sentido, la integración de los Órganos y Comités Auxiliares del Instituto cuenta con plena justificación y apego a la normativa vigente, por lo que no procede su modificación.
Con respecto a las notas que mencionan un incremento en la cartera vencida del Instituto, resulta importante realizar el análisis de esta cartera, incluyendo los créditos segregados.
En tal sentido, al inicio de la administración en septiembre de 2024, el INFONAVIT administraba una cartera total de 6.3 millones de créditos, de los cuales 1.4 millones de créditos con un saldo de 567 mil millones de pesos estaban registrados en cartera vencida; sin embargo, las autoridades identificaron que, por un error en la aplicación del producto Flexipago, el sistema excluyó 117 mil 458 créditos que debió considerar como vencidos (con un saldo de 41 mil 134 millones de pesos), ya que la aplicación eliminaba los atrasos hasta por 4 meses, distorsionando el registro real.
En julio de 2025, el Instituto corrigió su aplicación, derivado de una observación de la CNBV. Como resultado, los créditos en cartera vencida sumaron 1.5 millones con un saldo de 608 mil millones de pesos.
Al cierre de junio de 2026, la cartera vencida disminuyó a 1.4 millones de créditos con un saldo de 586 mil millones de pesos. Así, la cartera vencida del INFONAVIT disminuyó de septiembre de 2024 a junio de 2026 del 29% al 27% respectivamente.
Dentro de la cartera vencida, destaca el rubro denominado “segregados”, que son aquellos créditos que el Instituto ya consideraba irrecuperables; sin embargo, con la reestructuración que implementó esta Administración, actualmente el organismo recupera 66 mil 300 millones de pesos en el periodo de septiembre de 2024 a junio de 2025.
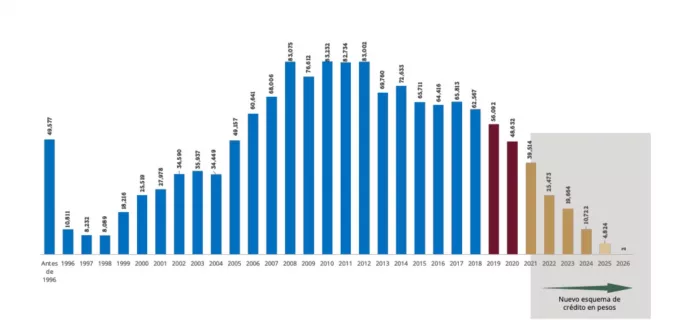
Adicionalmente, los créditos en cartera vencida originaron su saldo principalmente entre los años 1998 y 2018, cuando sus condiciones financieras los volvían impagables. Cabe destacar la reducción registrada en los últimos dos años, al grado de que, de los créditos originados en 2026, tan solo dos acreditados presentan atrasos.
De los 4 millones 856 mil créditos impagables que el equipo identificó al inicio de esta administración, en diciembre de 2025 concluyó la reestructuración, lo que incrementó el ingreso del INFONAVIT en 436 millones de pesos promedio mensuales, comprobando que la gente paga más cuando recibe mejores condiciones de pago.
Con respecto a las versiones sobre si la construcción de vivienda a través del INFONAVIT genera sobrecostos, el Instituto aclara que las empresas constructoras y desarrolladoras (principalmente afiliadas a la CANADEVI y la CMIC) ejecutan directamente los desarrollos habitacionales del Programa de Vivienda para el Bienestar, y no la institución de manera directa.
El INFONAVIT mantiene mecanismos claros de supervisión sobre dichas obras, desde la presentación de los proyectos, su ubicación y su desarrollo, hasta la entrega final. El costo promedio por vivienda para el Instituto es de 627 mil pesos (incluyendo suelo, construcción y obra de infraestructura para su habitabilidad) y se mantiene igual en todos los desarrollos sin importar la empresa constructora, lo que permite ofrecer las casas a los derechohabientes a precios muy por debajo del mercado.
Además, para fortalecer la transparencia y facilitar la participación de más empresas en el programa, la institución opera una plataforma abierta en el portal de INFONAVIT Constructora, donde las desarrolladoras y constructoras interesadas pueden consultar los requisitos y el potencial de hogares faltantes por contratar a nivel estatal y municipal.
El INFONAVIT reitera su compromiso de manejar con transparencia los ahorros de los trabajadores y cumplir con su objetivo de brindar viviendas dignas y accesibles a sus derechohabientes.